تشهد أسواق المال التركية واحدة من أكثر موجات التدخل التنظيمي والقضائي كثافة في الفترة الأخيرة، في وقت تحاول فيه السلطات احتواء اضطراب حاد أصاب بورصة إسطنبول وامتد إلى قطاع صناديق الاستثمار ومنصات التواصل الاجتماعي.
وبدأت التطورات بموجة سحب واسعة للأموال من بعض الصناديق، تزامنت مع عمليات بيع مكثفة دفعت مؤشر «بيست 100» إلى التراجع بأكثر من 5 في المئة خلال إحدى الجلسات، قبل أن يستعيد جزءاً من خسائره عقب تدخل البنك المركزي وهيئة أسواق المال التركية عبر حزمة من الإجراءات الرامية إلى دعم السيولة والحفاظ على انتظام عمل السوق.
لكن اتساع نطاق الإجراءات اللاحقة أظهر أن المسألة لا تتعلق بمجرد تقلب حاد في أسعار الأسهم. فقد فتحت السلطات تحقيقات جنائية وتنظيمية متوازية، شملت مديري صناديق ومستثمرين وأشخاصاً ينشطون عبر وسائل التواصل الاجتماعي، فيما قررت هيئة أسواق المال تصفية عشرات الصناديق وفرض قيود على التداول في عدد من الأسهم.
وبذلك تحولت الأزمة من اضطراب سعري قصير الأجل إلى اختبار متعدد الأبعاد لآليات الرقابة، وجودة التسعير، وسيولة الأصول، وثقة المستثمرين في المؤسسات التي تدير السوق.
من هبوط البورصة إلى حملة رقابية واسعة
كان التراجع الحاد في مؤشر «بيست 100» نقطة التحول الأولى. ومع تصاعد طلبات استرداد الأموال من الصناديق الاستثمارية، ظهرت ضغوط إضافية على مديري المحافظ الذين اضطروا إلى توفير السيولة في سوق تشهد في الوقت نفسه موجة بيع واسعة.
وتكمن حساسية هذا الوضع في أن الصندوق قد يمتلك أصولاً كبيرة من الناحية الدفترية، لكن ذلك لا يعني بالضرورة أنه قادر على بيعها سريعاً وبالسعر نفسه الذي تظهره شاشات التداول.
وفي الأسواق ذات السيولة المحدودة، يمكن لعمليات بيع كبيرة أن تدفع الأسعار إلى الانخفاض بسرعة، الأمر الذي يؤدي بدوره إلى خفض القيمة الصافية للصندوق، وربما إلى دفع مستثمرين آخرين لطلب استرداد أموالهم.
وهكذا يمكن أن تتشكل حلقة ضغط متصاعدة:
طلبات استرداد أكبر، ثم مبيعات إجبارية، ثم انخفاض في الأسعار، ثم تراجع في قيمة الصناديق، ثم مزيد من طلبات الاسترداد.
ومن هنا، فإن أزمة السيولة لا تعني بالضرورة غياب الأصول، بل قد تعني وجود أصول يصعب تحويلها إلى نقد بالسرعة والأسعار التي يحتاجها المستثمرون.
المسار القضائي: من الصفقات المشبوهة إلى وسائل التواصل الاجتماعي
اتخذت التحقيقات القضائية مسارين متوازيين.
المسار الأول يتعلق بالمعاملات المالية والأسهم والصناديق التي اشتبهت السلطات في تعرضها لممارسات تلاعب أو معاملات غير مشروعة.
وبحسب ما أعلنته السلطات التركية، قدمت هيئة أسواق المال بلاغات جنائية ضد 38 شخصاً على خلفية شبهات مرتبطة بالتلاعب في أسهم شركات مدرجة، كما فرضت حظراً على التداول لمدة عامين على عدد من الأشخاص والجهات المشمولة بالإجراءات التنظيمية.
أما المسار الثاني، فيتعلق باستخدام وسائل التواصل الاجتماعي للتأثير في سلوك المستثمرين.
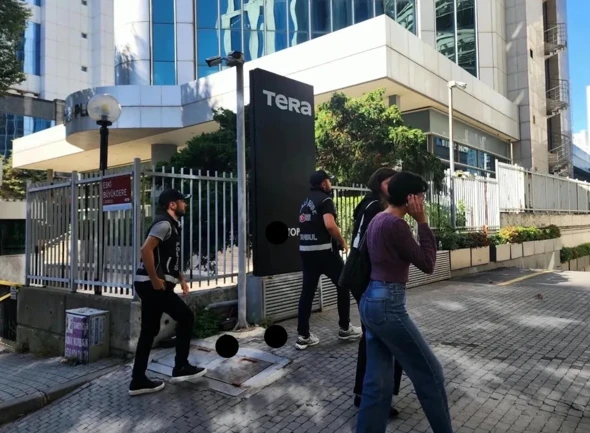
فقد فتح مكتب المدعي العام في منطقة باقركوي بإسطنبول تحقيقاً مع أشخاص اتُّهموا بنشر محتوى يستهدف التأثير في أسعار أو سلوك المستثمرين في أسواق رأس المال. وأسفرت الإجراءات في هذا الملف عن توقيف 16 شخصاً وإيداعهم السجن على ذمة المحاكمة.
كما صدر قرار بحجب الوصول إلى 246 حساباً أو عنواناً رقمياً على منصات التواصل الاجتماعي، على خلفية محتوى اعتبرته السلطات قادراً على إثارة الخوف والهلع بين المستثمرين.
وتكشف هذه التطورات عن تحول مهم في طبيعة الرقابة المالية. فالمخاطر لم تعد محصورة في قاعات التداول أو منصات البورصة، بل باتت تمتد إلى البيئة الرقمية التي يمكن فيها لمنشور أو رسالة أو حملة منظمة أن تؤثر في قرارات آلاف المستثمرين خلال فترة قصيرة.
لكن من الضروري قانونياً وإعلامياً التمييز بين الاشتباه في التلاعب وبين ثبوت الجريمة. فالتوقيف أو التحقيق أو حظر التداول لا يمثل حكماً قضائياً نهائياً، وتظل المسؤولية الجنائية خاضعة لنتائج التحقيقات والأحكام القضائية.
20 موقوفاً في مسارين قضائيين
وفق المعطيات المعلنة، وصل عدد الأشخاص الذين أُودعوا السجن على ذمة التحقيق أو المحاكمة في الملفات المرتبطة بهذه الحملة إلى 20 شخصاً، بينهم 16 شخصاً في قضية المنشورات على وسائل التواصل الاجتماعي، وأشخاص آخرون في ملف المعاملات المالية والصناديق.
كما اتخذت السلطات إجراءات احترازية بحق عشرات الأشخاص الآخرين، من بينها منع السفر وتدابير تتعلق بالأصول.
وتحمل هذه الإجراءات بعداً مزدوجاً. فمن جهة، تريد السلطات منع احتمال استمرار الممارسات التي تعتبرها ضارة بالسوق. ومن جهة أخرى، تسعى إلى منع نقل الأصول أو إخفائها قبل انتهاء التحقيقات.
لكن فعالية هذه الإجراءات على المدى الطويل ستعتمد على نتائج الملفات القضائية نفسها. فإذا أثبتت التحقيقات وجود عمليات منظمة للتلاعب، فإن ذلك سيعطي أساساً أقوى لإعادة النظر في آليات الرقابة. أما إذا لم تثبت بعض الاتهامات، فستبرز في المقابل أسئلة حول حدود استخدام الأدوات الجنائية والتنظيمية في إدارة اضطرابات الأسواق.
131 صندوقاً تحت التصفية
القرار الأكثر أهمية من الناحية المالية جاء من هيئة أسواق المال التركية، التي قررت تصفية 131 صندوقاً استثمارياً تديرها سبع شركات لإدارة المحافظ.
ولا تكمن أهمية القرار في عدد الصناديق وحده، وإنما في حجم الأصول والمستثمرين المرتبطين بها. وتشير البيانات المتداولة إلى أن العملية تمس أصولاً ضخمة ومئات الآلاف من المستثمرين.
وهنا ينتقل مركز الأزمة من التحقيقات إلى سؤال اقتصادي أكثر تعقيداً:
كيف ستتم تصفية هذه الأصول، وبأي أسعار؟
فإذا كانت بعض المحافظ تحتوي على أسهم منخفضة السيولة أو مراكز كبيرة في شركات محددة، فإن بيع هذه الأصول بكميات كبيرة قد يؤدي إلى انخفاض أسعارها. وقد يعني ذلك أن القيمة التي كانت تظهر على الورق لا يمكن تحقيقها بالكامل عند التصفية.
وهذا يضع آلية التقييم نفسها تحت الاختبار.
فالسعر الذي يظهر في شاشة التداول لا يمثل بالضرورة السعر الذي يمكن لصندوق كبير أن يبيع به كامل حيازته. وكلما زادت الفجوة بين السعر النظري والسعر القابل للتحقق، أصبحت عملية التقييم أكثر حساسية.
ولهذا فإن نجاح عملية التصفية سيكون مؤشراً مهماً على مدى متانة البنية الأساسية لسوق رأس المال التركي.
لماذا أصبح البنك المركزي طرفاً في إدارة الأزمة؟
لم تكن الاستجابة مقتصرة على هيئة أسواق المال والسلطات القضائية.
فالبنك المركزي التركي اتخذ بدوره خطوات لدعم السيولة في النظام المالي ومنع انتقال ضغوط أسواق الأسهم إلى سوق المال الأوسع.
وتشمل هذه الإجراءات زيادة تمويلات «الريبو» وتعديل بعض حدود الاقتراض في السوق بين البنوك، إلى جانب تخفيف مؤقت في متطلبات الضمان لبعض المعاملات المرتبطة بالأسهم.
الهدف الأساسي من هذه الخطوات هو منع أزمة سيولة محدودة من التحول إلى أزمة تمويل أوسع.
لكن ضخ السيولة يعالج جانباً واحداً فقط من المشكلة.
فإذا كان المستثمر يشك في قيمة الأصل أو في طريقة تسعيره، فإن توفير السيولة لن يحل مشكلة الثقة بالكامل.
وهنا تظهر نقطة جوهرية: استقرار السوق ليس مرادفاً لاستعادة الثقة.
قد يتوقف المؤشر عن الهبوط، وقد ترتفع الأسعار مجدداً، لكن المستثمر سيظل بحاجة إلى معرفة ما إذا كانت الأسعار تعكس القيمة الاقتصادية الحقيقية للأصول.
التضخم يدفع المدخرين نحو المخاطرة
تأتي الأزمة في سياق اقتصادي أكثر تعقيداً يتمثل في استمرار التضخم وارتفاع حساسية الأسر تجاه فقدان القوة الشرائية.
ففي بيئة تضخمية، يبحث المدخرون عادة عن أدوات قادرة على الحفاظ على قيمة أموالهم. وتصبح الأسهم والذهب والعملات الأجنبية وصناديق الاستثمار وغيرها من الأدوات جزءاً من هذا البحث عن العائد والحماية من تآكل المدخرات.
لكن ارتفاع الطلب على الأدوات المالية لا يعني بالضرورة ارتفاع جودة الاستثمارات.
فالصناديق التي تحقق عوائد مرتفعة خلال فترة قصيرة قد تجذب أعداداً متزايدة من المستثمرين الأفراد، خصوصاً عندما تنتشر نتائجها عبر وسائل التواصل الاجتماعي.
وهنا يمكن أن يتحول الأداء السابق إلى عامل جذب إضافي، بحيث تتدفق أموال جديدة إلى الأصول التي ارتفعت أسعارها بالفعل.
وتكمن الخطورة في أن هذه الدورة قد تستمر طالما بقيت الأموال الجديدة متدفقة إلى السوق. لكن عندما تتغير الاتجاهات ويبدأ المستثمرون في سحب أموالهم، تظهر أهمية السيولة الحقيقية للأصول.
هل نحن أمام أزمة نظامية؟
حتى الآن، لا تشير المعطيات المتاحة إلى انهيار شامل للنظام المصرفي التركي.
كما أكدت السلطات التركية أن التطورات تتركز في جزء محدد من قطاع صناديق الاستثمار، وأن النظام المالي الأوسع لا يواجه أزمة نظامية.
لكن غياب الأزمة النظامية لا يعني غياب مشكلة حقيقية.
فتصفية 131 صندوقاً، والتحقيق مع عشرات الأشخاص، وفرض قيود على مئات الحسابات الرقمية، والتدخل لتوفير السيولة، كلها مؤشرات على وجود اضطراب جدي في جزء من سوق رأس المال.
لذلك فإن التوصيف الأكثر دقة لا يتمثل في وصف التطورات بأنها انهيار مالي شامل، ولا في اختزالها باعتبارها مجرد تصحيح طبيعي للأسعار.
الأقرب هو النظر إليها باعتبارها أزمة ثقة واختباراً مؤسسياً لسوق رأس المال التركي، مع بقاء حدود تأثيرها النظامي موضع تقييم مستمر.
الاختبار الحقيقي يبدأ بعد انتهاء الصدمة
قد تتمكن السلطات من وقف موجة البيع عبر ضخ السيولة، وتجميد بعض المعاملات، وفتح التحقيقات، وفرض القيود التنظيمية.
لكن الاختبار الأصعب سيأتي بعد ذلك.
هل ستتمكن الصناديق من تصفية أصولها بأسعار عادلة؟ هل ستتضح المسؤوليات القانونية؟ هل ستكشف التحقيقات طبيعة العلاقات بين بعض شركات إدارة المحافظ والشركات المدرجة؟ وهل ستتمكن الجهات التنظيمية من اكتشاف المخاطر قبل تحولها إلى أزمة؟
هذه الأسئلة ستكون أكثر أهمية من الحركة اليومية لمؤشر «بيست 100».
فالسوق المالية المستقرة لا تحتاج فقط إلى سيولة، بل إلى آلية موثوقة لاكتشاف الأسعار، وقواعد واضحة، ورقابة فعالة، وإفصاح شفاف، ومؤسسات قادرة على مساءلة المخالفين دون التأثير في الحقوق القانونية للأشخاص الخاضعين للتحقيق.
ومن هذه الزاوية، فإن الحملة الحالية تمثل اختباراً مزدوجاً للسلطات التركية.
الأول هو اختبار قدرتها على احتواء الاضطراب ومنع انتقاله إلى بقية النظام المالي.
والثاني، وربما الأعمق، هو قدرتها على معالجة الأسباب التي سمحت بتراكم المخاطر قبل ظهورها إلى العلن.
فالأسواق تستطيع استيعاب هبوط حاد في الأسعار، ويمكنها حتى تجاوز أزمة سيولة مؤقتة. لكن استعادة الثقة بعد اهتزازها تحتاج إلى أكثر من تدخل نقدي أو قرار تنظيمي.
إنها تحتاج إلى إجابة واضحة عن السؤال الأساسي الذي يواجه كل مستثمر:
هل السعر الذي أراه على الشاشة يعكس بالفعل قيمة الأصل، وهل القواعد التي تحكم السوق تطبق بصورة واضحة ومتسقة على الجميع؟
ستحدد الإجابة عن هذا السؤال ما إذا كانت الأزمة الحالية ستبقى حادثة مالية محدودة، أم ستتحول إلى نقطة انطلاق لإعادة بناء أوسع لقواعد الحوكمة والرقابة في أسواق المال التركية.