لم تعد أزمة صناديق الاستثمار في تركيا تدور فقط حول خسائر مئات الآلاف من المستثمرين أو انهيار أسعار عدد من الأسهم، بل انتقلت إلى سؤال أكثر حساسية: هل حصل بعض المستثمرين على معلومات مسبقة سمحت لهم بسحب أموالهم قبل قرار السلطات تصفية الصناديق؟
هذا السؤال طرحه الاقتصادي ناظير كابوسوز، الذي قال إن نحو 227 مليار ليرة، أي ما يقارب 4.6 مليار دولار، خرجت من صناديق الاستثمار قبيل حملة السلطات التنظيمية، مطالباً بكشف هوية المستفيدين والتحقيق في احتمال وجود صلات بينهم وبين دوائر سياسية أو حزبية.
يرى مراقبون أن حجم التغير المسجل خلال فترة زمنية قصيرة يجعل السؤال مشروعاً ويضع هيئة سوق رأس المال التركية والجهات القضائية أمام اختبار جديد يتعلق بتوقيت القرارات الرقابية وتدفق المعلومات داخل السوق.
ليلة التصفية: 650 حساباً تختفي من المشهد
في 17 سبتمبر، أمرت هيئة سوق رأس المال التركية «SPK» بتصفية 131 صندوقاً استثمارياً تديرها سبع شركات لإدارة الأصول، في خطوة أثرت في 455,758 مستثمراً.
وكانت الأزمة قد تفجرت بعدما عجزت بعض الصناديق عن تلبية طلبات المستثمرين الراغبين في استرداد أموالهم، في ظل تراجع حاد في أسعار الأسهم التي تستثمر فيها تلك الصناديق. وأصبح على الجهات التنظيمية بيع الأصول المتبقية من أجل توفير السيولة اللازمة لتسديد مستحقات المستثمرين.
لكن الأرقام التي نشرها الاقتصادي صبري أونجو تكشف تغيراً لافتاً بين 16 و17 سبتمبر. فقد انخفض إجمالي قيمة الصناديق التي تديرها شركات إدارة أصول مستقلة من 349.64 مليار ليرة إلى 122.51 مليار ليرة خلال يوم واحد، أي انخفاض يتجاوز 227 مليار ليرة.
وفي الفترة نفسها، انخفض عدد الحسابات المسجلة بنحو 650 حساباً.
وهذه المصادفة الزمنية هي التي دفعت كابوسوز إلى التساؤل عما إذا كان أصحاب هذه الحسابات قد علموا مسبقاً بما سيحدث.
والسؤال الحقيقي ليس فقط «من سحب الأموال؟»، وإنما من كان يعلم ماذا، ومتى علم به، وكيف وصلت المعلومة إليه؟
هل كانت هناك شبكة معلومات داخلية؟
أثار كابوسوز أيضاً مسألة مجموعات واتساب يستخدمها بعض أعضاء حزب العدالة والتنمية الحاكم لمناقشة الأسهم والصناديق، متسائلاً عما إذا كانت تلك القنوات قد لعبت دوراً في انتقال معلومات حساسة إلى مستثمرين بعينهم.
لكن الأسواق المالية تقوم على مبدأ أساسي: لا ينبغي أن يمتلك طرف ميزة معلوماتية غير مشروعة تسمح له بالخروج قبل الآخرين بينما يظل صغار المستثمرين في الظلام.
الأزمة أوسع من يوم التصفية
وتظهر البيانات التي نشرها أونجو أن التراجع لم يقتصر على الفترة بين 16 و17 سبتمبر. فقد انخفض إجمالي قيمة الصناديق بنحو 364.66 مليار ليرة، أي ما يقارب 7.42 مليار دولار، بين 2 سبتمبر و2 أكتوبر.
وهذا الرقم يوضح أن الأزمة كانت أوسع من مجرد قرار التصفية، وأن عملية إعادة تسعير واسعة للأصول والسيولة كانت تجري داخل السوق خلال فترة امتدت لأسابيع.
وقد انعكست الأزمة أيضاً على البورصة التركية بأكملها. فقد دخل مؤشر بورصة إسطنبول الرئيسي في سوق هابطة خلال سبتمبر بعد تراجعه بأكثر من 20% عن قمته السابقة، بينما سجل الشهر أسوأ أداء شهري للسوق منذ عام 2008. وكان الضغط أكثر حدة على الأسهم الصغيرة، التي تعرض بعضها لانخفاضات كبيرة للغاية.
وهذا يعني أن المشكلة لم تعد محصورة في المستثمرين الذين وضعوا أموالهم في الصناديق المتعثرة. فالبيع الإجباري للأصول السائلة من أجل تلبية طلبات الاسترداد يمكن أن ينتقل إلى الأسهم الأخرى، فيخلق حلقة ضغط متبادلة بين الصناديق والبورصة.
التحقيق يتجه إلى الأموال التي خرجت من تركيا
في موازاة ملف السحوبات الداخلية، تتوسع التحقيقات في مسار أكثر حساسية: الأموال والأصول التي ربما نُقلت إلى الخارج.
وكان وزير العدل أكين غورليك قد أعلن في 23 سبتمبر أن المحققين رصدوا عمليات نقل أموال إلى خارج تركيا، مؤكداً أن استعادتها تمثل أولوية لتعويض المستثمرين.
وبحسب ما أعلنته السلطات ونقلته وسائل إعلام تركية، رُصد تحويل بقيمة 15 مليون دولار من حساب يعود إلى سردار تورهان، رئيس مجلس إدارة Pusula Holding، إلى حساب في سويسرا، إلى جانب تحويل بقيمة 25 مليون يورو من حساب محمد ياريز، رئيس شركة Pusula Portföy، إلى حساب سويسري.
وتجدر الإشارة إلى أن وجود هذه التحويلات لا يعني تلقائياً أنها أموال غير مشروعة؛ طبيعتها ومصدرها والغرض منها هي مسائل يفترض أن تحسمها التحقيقات القضائية والمالية.
لكن الملف أصبح أكثر تعقيداً بعدما بدأت النيابة العامة في إسطنبول، في الخامس من أكتوبر، مراجعة حركة الأسهم والحسابات المصرفية والوساطة المالية الخاصة بسردار تورهان ومحمد ياريز وشابان سركان إيلالدي. وتشمل المراجعة عمليات نقل الأسهم إلى حسابات أخرى وإلى بنوك أو شركات وساطة خارج تركيا، مع طلب سجلات التحويلات منذ يناير 2025.
البرلمان يسأل: أين ذهبت الأموال؟
دخل الملف السياسي والبرلماني بقوة أيضاً. فقد قدم النائب المستقل عن إسطنبول مصطفى ينر أوغلو 18 سؤالاً مكتوباً إلى وزير العدل، طالب فيها بتوضيح الإجراءات المتخذة لتعقب الأموال والأصول الموجودة خارج تركيا.
وشملت الأسئلة دولاً ومناطق مثل سويسرا والإمارات واليونان وإسبانيا وقبرص الشمالية، إضافة إلى الاستفسار عن الإجراءات المتعلقة بتجميد الأصول وطلبات التوقيف أو التسليم بحق المشتبه بهم الموجودين خارج البلاد.
وسأل ينر أوغلو أيضاً عن توقيت أول إخطار تلقته السلطات بشأن التحويلات الخارجية غير الاعتيادية، وما إذا كانت الجهات المختصة قد تحركت قبل انتقال الأصول من أصحابها أو تغيير ملكيتها.
وتكتسب هذه الأسئلة أهمية عملية، لأن استعادة الأموال من الخارج تختلف جذرياً عن تجميدها داخل تركيا. فكلما انتقلت الأصول بين شركات وحسابات وولايات قضائية متعددة، أصبحت عملية التتبع والمصادرة والإعادة أكثر تعقيداً.
دفعة أولى للمستثمرين… لكن الأزمة لم تنته
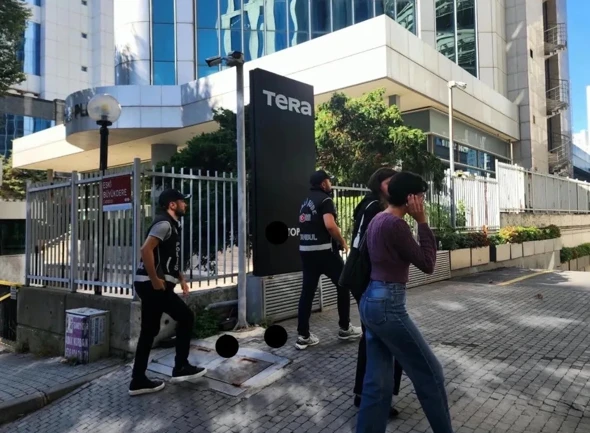
في محاولة لاحتواء الغضب وحماية المستثمرين، وافقت هيئة سوق رأس المال في الأول من أكتوبر على دفع مبالغ مؤقتة تصل إلى مليون ليرة لكل مستثمر في كل صندوق متأثر تديره شركات Tera وPusula وAtlas وHedef.
وتعتمد قيمة الدفعة على صافي الاستثمار الذي يتم التحقق منه، على أن تخصم لاحقاً من التسوية النهائية. ولذلك فإن هذه المدفوعات لا تعني ضمان استرداد كامل الأموال.
كما أُنشئت حسابات لإعادة الأرباح التي تعتبرها السلطات مفرطة أو غير مستحقة من عمليات بيع الصناديق قبل التصفية، بحيث تعاد الأموال المستردة إلى المستثمرين في الصندوق المعني.
هذه الآلية تحمل رسالة مهمة: الدولة تحاول الفصل بين الأموال التي يمكن اعتبارها عائداً مشروعاً على الاستثمار وبين الأرباح التي ربما نتجت عن تضخيم مصطنع للأسعار أو ممارسات تخضع للتحقيق.
الاختبار الحقيقي: استعادة المال والثقة معاً
تتجاوز أزمة الصناديق التركية الآن مسألة تعويض 455 ألف مستثمر. فالاختبار الأكبر يتعلق بقدرة المؤسسات على الإجابة عن أسئلة ثلاثة مترابطة: هل حصل أحد على معلومات قبل الآخرين؟ هل خرجت أصول إلى الخارج قبل تجميدها؟ وهل تستطيع الدولة استعادة الأموال وحماية صغار المستثمرين من تكلفة الأزمة؟
حتى الآن، توجد مؤشرات موثقة على انهيار ضخم في قيم الصناديق، وعلى تحقيقات في تحويلات مالية وأصول خارج البلاد، وعلى تحركات قضائية متزايدة. لكن الادعاء بأن 227 مليار ليرة جرى سحبها نتيجة تسريب معلومات داخلية يحتاج إلى إثبات منفصل، ولا يمكن استخلاصه من بيانات القيمة الإجمالية وحدها.
وتكشف الأزمة في جوهرها هشاشة الثقة عندما تتداخل الأسواق قليلة السيولة، والتداول المضاربي، والصناديق الاستثمارية، والروابط المالية والسياسية، مع ضعف قدرة المستثمر العادي على الوصول إلى المعلومات.
لذلك لن يكون نجاح السلطات مرتبطاً فقط بمقدار الأموال التي ستتمكن من استردادها. النجاح الحقيقي سيكون في القدرة على تحديد مسار الأموال، كشف المسؤوليات، ضمان المساواة في الحصول على المعلومات، ومحاسبة من تثبت مخالفته للقانون، من دون تحويل الاتهامات السياسية إلى أحكام مسبقة.
فإذا بقيت هوية المستفيدين من عمليات الخروج المبكر مجهولة، وإذا تعذر تعقب الأموال المنقولة إلى الخارج، فإن الأزمة ستظل أكبر من مجرد خسارة مالية. أما إذا تمكنت التحقيقات من بناء سلسلة واضحة تربط حركة الأموال بالتوقيت والمعلومات والأشخاص، فقد تتحول الأزمة إلى نقطة إعادة تنظيم عميقة لقواعد الرقابة على أسواق رأس المال التركية.
وفي الحالتين، يبقى السؤال الذي بدأ به التحقيق أكثر إلحاحاً: من خرج من السوق قبل أن تغلق أبوابه، وكيف عرف أن الوقت قد حان للخروج؟